
티스토리 뷰
목차
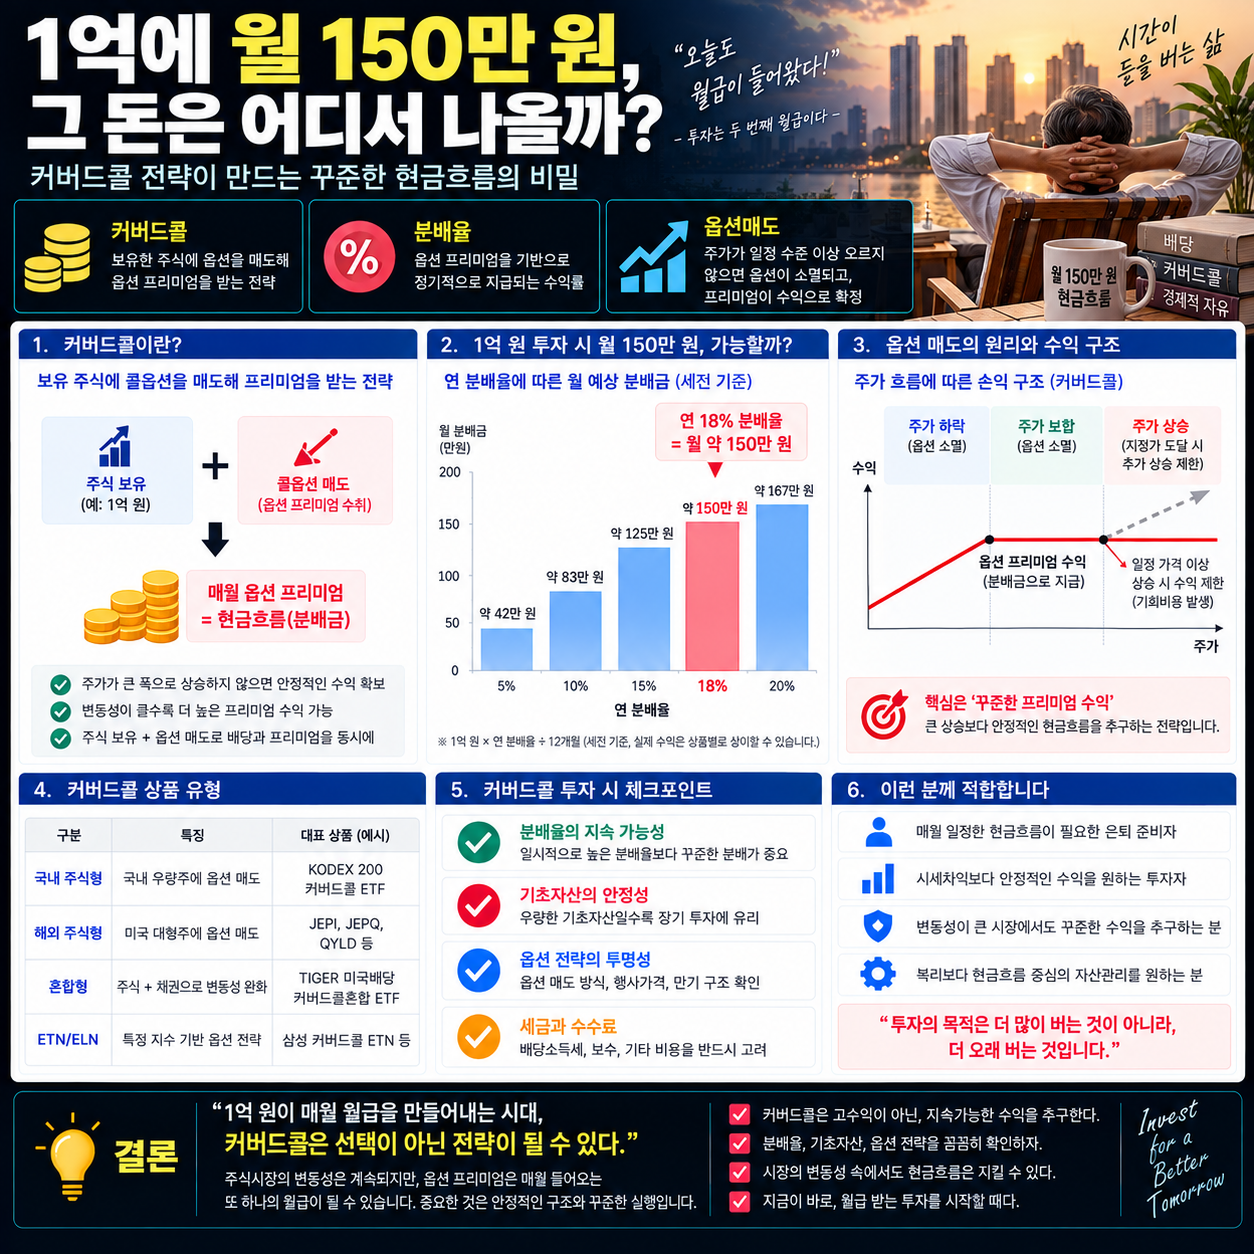
"1억 원 넣으면 월 100만 원 나온대요." 이 말을 듣고 계산기를 두드려 보신 적 있으실 겁니다. 그런데 이번 영상에 나온 운용사 본부장은 시작하자마자 이렇게 정정하더군요. "아니요, 150만 원 주는데요." 실제로 연 분배율 18.35%짜리 상품이 있으니까요. 저는 이 대목에서 등골이 서늘했습니다. 2년 전의 제가 딱 저 숫자에 홀려 있었거든요. 오늘은 그 숫자가 어디서 나오는지, 그리고 제가 왜 손해를 봤는지 정리해 보겠습니다.
커버드콜은 제가 알던 그 상품이 아니었습니다
영상에서 가장 뜻밖이었던 건 기초자산 이야기였습니다. 저는 이 전략의 핵심이 옵션이라고만 생각했는데, 출연자는 단호하게 선을 그었습니다. 옵션은 자동차의 옵션 장치일 뿐이고 엔진은 기초자산이라는 겁니다. 비중으로 따지면 기초자산이 절반 이상이라고 했습니다.
그리고 여기서 결정적인 반전이 나옵니다. 흔히 "커버드콜은 결국 원금을 까먹는다"고 알려진 그 사례들, 그때의 기초자산은 거의 전부 한국물이었다는 겁니다. 코스피200이 99.9%였다고 하더군요. 장기 박스권에 우하향이 잦은 지수를 깔고 상방을 막았으니 결과가 좋을 리 없었던 거죠. 지금은 완전히 달라졌습니다.
- 국가 비중 — 미국이 79.3%입니다. 우상향 전제가 성립하는 시장으로 갈아탄 셈입니다.
- 가장 많이 쓰이는 기초자산 — 놀랍게도 1위가 미국 30년 국채입니다. 변동성이 주식보다 낮고 이자라는 분배 재원이 나오니 설계하기 좋았던 거죠. 그다음이 테크, 배당, 코스피, SCHD, S&P500 순입니다.
- 변주 — 금 커버드콜, 알리바바 커버드콜까지 나와 있습니다. 테슬라나 팔란티어를 쓰는 상품은 채권혼합형이라 해당 종목이 30%까지만 담깁니다.
다만 반드시 함께 봐야 할 숫자가 최대낙폭(MDD)입니다. 최근 3년 기준으로 나스닥100이 고점 대비 22%, S&P500이 18%, 코스피200이 14% 빠졌고 SCHD는 27%, 미국채 30년도 17%, 필라델피아 반도체지수는 무려 50%까지 밀린 적이 있습니다. 여기서 중요한 설명이 하나 나옵니다. 기초자산이 MDD만큼 빠지면 내 원금도 사실상 그만큼 깎인다는 것, 그리고 회복 국면에서는 덜 회복한다는 것입니다. 옵션 프리미엄은 완충재이지 방패가 아니라는 뜻이죠.
분배율 18%의 정체를 뜯어봤습니다
제 경험상 이 상품의 유혹은 숫자보다 이름에서 왔습니다. 2024년 봄, 저는 "미국 500 15% 프리미엄 분배"라는 이름의 상품에 2천만 원을 넣었습니다. 지금 생각하면 부끄럽지만, 저는 그 15%를 확정 수익률로 읽었습니다. 프리미엄이라는 단어도 한몫했어요. 아파트 살 때 "피 얼마 주고 샀어"라고 할 때의 그 프리미엄처럼, 뭔가 더 얹어주는 등급이라는 인상을 받았던 겁니다. 그런데 그해 7월 금융감독원이 소비자경보를 발령했고, 얼마 지나지 않아 제가 들고 있던 상품의 이름이 "데일리 타겟 커버드콜"로 바뀌었습니다. 저는 그제야 제가 산 것이 파생상품 결합 상품이라는 걸 제대로 인지했습니다. 이름이 바뀌었을 뿐인데 상품 설명서를 처음부터 다시 읽게 되더군요. 결정타는 2025년 1월이었습니다. 연금계좌에서 해외 배당을 원천징수하기 시작하면서 실수령액이 또 줄었습니다.
영상에서는 분배율 계산 방식 자체를 짚어줍니다. 이번 달 100원을 줬고 주가가 1만 원이면 12배 해서 연 12%로 환산하는 방식과, 지난 12개월 분배금을 합쳐 현재 주가로 나누는 방식이 있습니다. 어느 쪽이든 확정이 아닙니다. 펀드는 성과에 따라 나눠주는 구조라 업계에서 "따박따박"은 금기어라고 하더군요. 그런데도 기사에는 그 표현이 넘칩니다.
시장 규모도 인상적이었습니다. 이름에 커버드콜이 들어간 ETF가 46개, 설정액은 12조 원입니다. 국내 상장 ETF 순자산 총액이 220조 원이니 결코 작지 않습니다. 더 눈에 띈 건 그 순자산 차트가 한 번도 꺾이지 않고 우상향한다는 점이었습니다. 금융상품 중에 이런 모양이 나오는 경우는 거의 없다고, 그래서 오히려 반드시 뜯어봐야 한다고 하더군요. 저는 이 대목이 가장 서늘했습니다. 아무도 팔지 않는다는 건 아무도 손절할 이유를 못 느낀다는 뜻인데, 그 이유가 매달 들어오는 현금이라면 그건 상품이 좋아서가 아니라 구조가 그렇게 느끼게 만들기 때문일 수도 있으니까요.
옵션매도 비중만 알면 절반은 이해한 겁니다
이 영상의 진짜 알맹이는 여기였습니다. 같은 커버드콜이라도 방식이 세 가지로 갈립니다.
- 일반 — 100% 매도합니다. 상방이 완전히 막힙니다. 교과서에 나오는 옛날 방식이죠.
- 고정 — 10%, 20%처럼 비중을 정해놓고 그만큼만 매도합니다. 나머지는 상승을 따라갑니다.
- 타겟 — 목표 분배율을 먼저 정하고, 옵션 가격 변화에 맞춰 매도 수량을 조절합니다. 현재 설정액 1위입니다.
타겟 방식을 F-14 전투기의 가변익에 비유한 게 인상적이었습니다. 시장이 급락하면 옵션 가격이 급등하는데, 그러면 조금만 매도해도 목표 분배율을 채울 수 있고 그만큼 반등을 더 많이 따라갈 수 있습니다. 반대로 고정 방식은 급락 뒤에도 같은 비중을 매도하니 실질 매도 비중이 과해져 반등을 놓칠 수 있습니다. 만기 주기도 먼슬리, 위클리, 데일리로 나뉘는데 월급이냐 주급이냐 일급이냐의 차이라고 설명하더군요. 다만 데일리는 매일 주문을 내야 해 비용이 늘고, 하루 1~2%씩만 움직여도 매일 터질 수 있다는 단점이 있습니다.
가장 실용적이었던 건 옵션매도 비중을 직접 계산하는 방법이었습니다. ETF의 PDF 화면에서 계약 수를 확인하고, 지수와 승수를 곱한 뒤 순자산으로 나누면 됩니다. 예로 든 상품은 계약 1.4개에 코스피200 지수 480, 승수 25만 원을 곱해 약 16.62%가 나왔습니다. 즉 상승의 약 16%를 포기하고 연 7% 분배율을 타겟한다는 뜻입니다. 코스피200 자체 배당률이 2% 정도이니 5%포인트를 더 받는 대가로 상방의 6분의 1을 내준 셈이죠. 분배율 18%짜리 상품이라면 매도 비중이 30~50%까지 올라갑니다. 상승분의 절반을 내주는 겁니다.
여기서 제 비판을 하나 덧붙이겠습니다. 투자자가 이 숫자를 알려면 승수와 계약 수를 직접 곱하고 나눠야 한다는 게 저는 납득이 되지 않습니다. 진행자도 방송에서 "그거 공시하는 방법을 좀 주도적으로 해보자"고 했는데, 정확한 지적이라고 봅니다. 상품의 가장 중요한 성격을 사는 사람이 손으로 계산해야 한다면 그건 정보가 공개된 게 아니라 숨겨진 것에 가깝습니다. 게다가 운용사 소속 전문가가 타겟 방식의 장점을 설명하는 구도는, 아무리 내용이 정확해도 자사 상품군에 유리한 프레임으로 읽힐 여지가 남습니다. 내용은 유익했지만 이 지점은 감안하고 들어야 한다고 생각합니다.
커버드콜이 정말 유리한 구간은 따로 있습니다
실제 성과 비교가 제 통념을 정면으로 깼습니다. 분배금까지 모두 포함한 총수익률 기준입니다. 상승기에 S&P500이 13.7% 오르는 동안 100% 매도 방식 커버드콜은 12.9%에 그쳤습니다. 하락기에는 S&P500이 15.5% 빠질 때 14.2% 빠져 조금 덜 맞았고요. 여기까지는 예상대로입니다.
문제는 횡보기였습니다. S&P500이 0.9% 오르는 동안 해당 커버드콜 상품은 오히려 마이너스를 냈습니다. 횡보장에서 가장 빛나야 할 전략이 정작 횡보장에서 진 겁니다. 이유는 데일리 방식의 비용과, 매일 1~2%씩 움직이는 날들이 쌓이면서 만기마다 손실이 나는 구조 때문이었습니다. 저는 "횡보장이면 커버드콜"이라는 공식을 꽤 오래 믿어왔는데, 그게 조건부였다는 걸 이제야 알았습니다.
그렇다면 이 상품은 누구를 위한 걸까요. 영상의 답은 명확했습니다. 연금 적립기가 아니라 인출기에 있는 사람입니다. 여기서 나온 '마지막 잎새 증후군'이라는 표현이 오래 남았습니다. 생활비를 쓰려고 매년 보유 수량을 1천 주씩 팔아 9천 주, 8천 주로 줄어드는 걸 지켜보는 심리적 고통이 상당하다는 겁니다. 커버드콜은 수량을 그대로 둔 채 인컴이 나오니 그 고통이 없죠.
반대로 젊은 투자자에게는 이런 조언을 한다고 했습니다. 받은 분배금으로 다른 변동성 자산에 재투자한다면 괜찮지만, 그냥 현금으로 놀릴 거라면 차라리 나스닥을 사라는 겁니다. 표현이 꽤 강렬했는데 이 구조가 역복리라는 것이었습니다. 복리를 누려야 할 시기에 원금을 계속 꺼내 쓰는 셈이니까요. 저에게 정확히 해당되는 말이었습니다.
분배율 관련 자주 묻는 질문
Q. 높은 쪽과 낮은 쪽, 어느 상품이 나은가요?
A. 높다고 좋은 게 아닙니다. 수치가 커질수록 옵션매도 비중이 올라가 상승 참여가 줄고, 기초자산 상승 속도를 넘어서면 분배락을 동반해 결국 원금이 깎입니다. 나스닥100의 장기 성장률이 연 17% 수준인데 분배율이 15%라면 거의 성장분 전부를 당겨 쓰는 셈입니다.
Q. 커버드콜 ETF가 커지면 옵션 가격에 영향을 주지 않나요?
A. 실제로 있었습니다. 2024년 말부터 2025년 초까지 위클리 상품의 롤오버 물량 때문에 옵션 프리미엄이 낮게 거래되는 현상이 나타났습니다. 다만 분배율에 미친 영향은 0.02~0.03%포인트 수준이라 체감하기는 어려웠다고 합니다.
Q. 미국의 극단적인 사례가 국내에서도 벌어질 수 있나요?
A. 해외 특정 종목 기반 상품의 부진 사례를 그대로 국내에 대입하는 건 무리라는 지적이 있었습니다. 국내는 규제상 그런 구조의 상품이 허용되기 어렵기 때문입니다. 다만 일본의 월지급식 펀드가 고분배 탓에 운용자산이 크게 줄어든 전례는 참고할 만합니다.
결론: 옵션매도 비중부터 계산해 보세요
제가 2천만 원으로 배운 결론은 이렇습니다. 매달 들어오는 돈은 성과가 아니라 정산입니다. 그리고 그 정산의 크기를 정하는 건 내가 포기한 상승분의 크기입니다. 그래서 상품을 고르실 때 순서를 이렇게 바꿔보시길 권합니다. 첫째 기초자산이 무엇이고 최대낙폭이 얼마였는지, 둘째 옵션매도 방식이 일반인지 고정인지 타겟인지, 셋째 PDF에서 계산한 매도 비중이 몇 퍼센트인지. 분배율은 이 세 가지의 결과값일 뿐 출발점이 아닙니다.
마지막으로, 이 상품이 나쁘다는 이야기가 아니라는 점을 분명히 하고 싶습니다. 연금을 꺼내 쓰는 시기에 계신 분께는 수량을 지키면서 생활비를 만드는 훌륭한 도구입니다. 다만 저처럼 아직 자산을 불려야 하는 사람이 매달 오는 알림에서 안도감을 얻으려고 산다면, 그 안도감의 값은 생각보다 비쌉니다. 저는 그 값을 1년치 분배금보다 큰 평가손실로 치렀습니다.
참고: 배당으로 유혹하는 커버드콜 ETF, 치명적 약점 있습니다 (미래에셋자산운용 ETF리서치본부 최창규 본부장) — 언더스탠딩
'거시경제·글로벌 이슈' 카테고리의 다른 글
| 미국 10년물 금리 4.9%를 뚫고도 코스피가 버틴 이유(코스피, 반도체, 금리) (0) | 2026.09.11 |
|---|---|
| S&P500만 무지성 적립하던 제가 다른 ETF를 담기 시작한 이유(ROE, GLD, 커버드콜) (0) | 2026.09.11 |
| 금리를 못 올리니 물가를 불러다 혼낸다(트럼프, 장기금리, 기준금리) (0) | 2026.09.09 |
| 메모리 재고가 10일치 밖에 없다고 (메모리재고, 건설빅사이클, 금리보다투자) (0) | 2026.09.08 |
| '25% 법칙'을 아시나요? AI의 최종 승자는 (금리, 25%법칙, 알파벳) (0) | 2026.09.06 |