
티스토리 뷰
목차
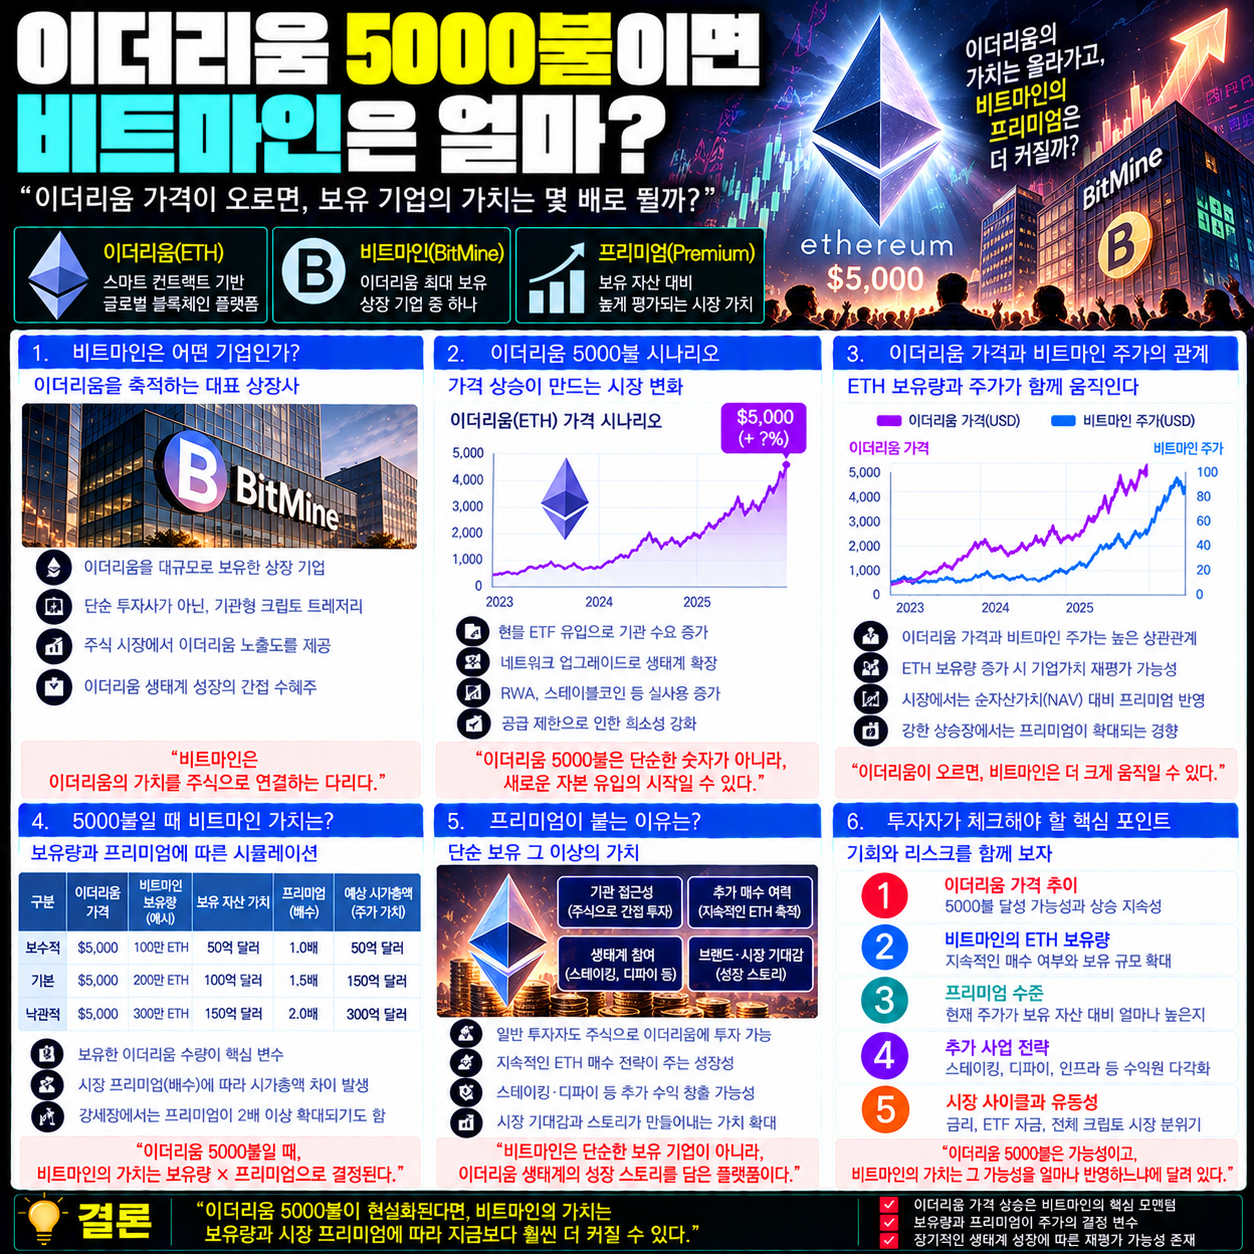
이더리움 현물 ETF 승인 이후, 이더리움을 직접 사는 대신 이더리움을 대량으로 보유한 '트레저리(Treasury) 기업'에 대한 관심이 높아지고 있습니다. 대표적인 곳이 비트마인(BitMine)으로, 현재 약 598만 개의 이더리움을 보유하며 목표치인 전체 유통량의 5% 달성을 눈앞에 두고 있습니다. 이런 기업에 투자할 때 가장 주의 깊게 봐야 할 지표는 바로 '순자산가치 대비 프리미엄(NAV Premium)'입니다. 이더리움이 5,000달러에 도달한다면 비트마인의 자산 가치와 적정 주가는 어떻게 형성될지, 보수적인 시나리오를 중심으로 하나씩 뜯어보며 정리해봤습니다.
"이더리움 보유량"이 결정하는 비트마인의 몸값
비트마인은 이더리움을 사 모아서 자산을 불리는 이더리움 트레저리 기업입니다. 현재 보유량이 약 598만 개로, 목표치인 이더리움 전체 유통량의 5%에 거의 다 도달했다고 하죠. 영상에서는 하루 평균 매집량에 안전마진 20%를 적용해서 연말까지 보유량을 보수적으로 계산했는데, 그렇게 깎아도 연말에는 약 700만 개까지 늘어날 걸로 예상했습니다. 즉 목표치인 5%를 이미 넘어설 가능성이 크다는 거예요.
이 부분에서 제가 인상적이었던 건, 가격 예측이라는 게 결국 '보유 자산의 양 곱하기 자산의 가격'이라는 아주 단순한 곱셈에서 시작한다는 점이었습니다. 이더리움 가격을 보수적으로 5,000달러로 잡아도 보유 자산 가치만 350억 달러가 넘고, 만약 이더리움이 만 달러까지 간다면 그 가치는 순식간에 두 배로 뛴다는 계산이었어요. 결국 비트마인 주가의 방향은 회사가 무엇을 하느냐보다, 이더리움 가격이 어디로 가느냐에 훨씬 크게 좌우된다는 게 이 섹션의 핵심이었습니다.
비트마인 주가는 왜 "순자산가치"보다 비싸게(혹은 싸게) 거래될까
비트마인 주가에서 가장 중요한 지표는 주당 순자산가치, 그리고 실제 주가가 그 순자산가치보다 얼마나 비싸게 혹은 싸게 거래되는지를 나타내는 프리미엄(mNAV)입니다. 영상 기준으로는 주당 순자산가치가 28.65달러였고 실제 주가는 28.2달러였으니, 프리미엄이 거의 1배, 즉 순자산가치와 거의 동일하게 거래되고 있었다는 거죠.
저는 이 대목에서 예전 기억이 하나 떠올랐습니다. 몇 년 전 이더리움에 직접 투자하기 번거롭다는 이유로 그레이스케일 이더리움 트러스트(ETHE) 같은 신탁 상품을 산 적이 있는데, 그때는 순자산가치보다 훨씬 비싸게, 프리미엄이 두 배 가까이 붙은 상태에서 매수를 했었습니다. 이후에 이더리움 가격 자체는 크게 떨어지지 않았는데도, 그 프리미엄이 시간이 지나면서 서서히 꺼지니까 제 계좌 잔고만 야금야금 줄어드는 걸 지켜본 적이 있어요. 그때 배운 게, 기초 자산의 가격만 보고 투자하면 안 되고 그 자산을 담고 있는 그릇, 즉 신탁이나 회사 주식 자체가 얼마나 비싸게 거래되고 있는지도 반드시 같이 봐야 한다는 점이었습니다. 비트마인처럼 이더리움을 그대로 담고 있는 회사의 주가도 결국 이 프리미엄이라는 그릇의 가격에 좌우된다는 점에서, 저는 이 부분을 가장 유심히 봐야 한다고 생각합니다.
"프리미엄" 하나로 목표가가 몇 배씩 벌어지는 이유
영상에서는 이 프리미엄에 안전마진과 희석률까지 더해서 비관·중립·낙관 세 가지 시나리오를 그렸습니다. 이더리움을 보수적으로 5,000달러로 가정했을 때는 프리미엄을 각각 0.7배, 1.3배, 2배로 적용해서 목표 주가를 약 29달러, 58달러, 97.6달러 정도로 계산했고, 세 값의 평균은 약 61.8달러였습니다. 반면 안전마진과 희석률을 아예 빼고 이더리움이 만 달러까지 뛴다는 훨씬 낙관적인 가정을 넣으면, 같은 방식으로 평균 목표 주가가 160달러까지 올라가더군요.
- 비관적 시나리오: 프리미엄 0.7배 → 이더리움 5,000달러 기준 약 29달러
- 중립적 시나리오: 프리미엄 1.3배 → 이더리움 5,000달러 기준 약 58달러
- 낙관적 시나리오: 프리미엄 2배 → 이더리움 5,000달러 기준 약 97.6달러
저는 이 마지막 초낙관적 시나리오, 그러니까 이더리움 만 달러에 프리미엄 두 배를 적용해서 나온 240달러라는 숫자를 들으면서 조금 다른 생각이 들었습니다. 데이터를 기반으로 계산한 숫자이긴 하지만, 사실상 이건 '이더리움이 두 배 오르고 시장이 다시 그 회사를 예전만큼 비싸게 쳐줄 때'라는 두 가지 낙관적 가정을 곱해서 나온 결과라, 하나의 예측이라기보다는 투자자들의 심리적 버팀목에 더 가깝다는 느낌이 들었어요. 저 같은 개인 투자자 입장에서는 이런 극단적인 상단 시나리오에 기대를 걸기보다는, 프리미엄이 1배 안팎으로 눌려 있는 지금 같은 구간에서 순자산가치 자체가 꾸준히 늘어나고 있는지를 확인하는 쪽이 더 현실적인 접근이라고 생각합니다.
자주 묻는 질문
Q. 프리미엄(mNAV)이 1배라는 게 무슨 뜻인가요?
A. 회사의 주당 순자산가치와 실제 주가가 거의 같다는 뜻입니다. 프리미엄이 1배보다 높으면 시장이 회사를 자산 가치보다 비싸게 쳐주고 있다는 의미이고, 1배보다 낮으면 오히려 할인돼서 거래되고 있다는 의미입니다.
Q. 이더리움 가격이 오르면 비트마인 주가도 무조건 따라 오르나요?
A. 보유 자산 가치는 오르겠지만, 프리미엄이 그대로거나 오히려 낮아지면 주가 상승폭은 이더리움 상승폭보다 작을 수 있습니다. 반대로 프리미엄이 커지면 이더리움보다 더 크게 오를 수도 있습니다.
Q. 이런 시나리오 분석을 그대로 매수 근거로 써도 되나요?
A. 참고 자료로는 유용하지만, 프리미엄과 이더리움 가격 두 가지 변수를 동시에 낙관적으로 가정한 상단 시나리오는 실현 가능성이 낮은 경우가 많습니다. 보수적인 시나리오를 기준으로 삼고 나머지는 여유 범위로 보는 게 안전합니다.
결론
이번 영상을 보면서 정리된 생각은, 비트마인 같은 이더리움 트레저리 기업의 주가를 볼 때는 이더리움 가격 하나만 보면 안 되고, 보유량·순자산가치·프리미엄이라는 세 가지 레이어를 따로 떼어서 봐야 한다는 점이었습니다. 저는 특히 프리미엄이 꺼지면서 기초 자산과 무관하게 손실을 봤던 제 경험 때문에, 오늘 영상에서 가장 보수적으로 잡은 61.8달러 수준의 시나리오를 기준선으로 삼는 게 맞다고 생각합니다. 240달러 같은 초낙관적 숫자는 참고만 하고, 실제 투자 판단은 순자산가치와 프리미엄이 실제로 어떻게 움직이는지를 확인하면서 조금씩 조정해나가는 게 좋겠습니다.
'가상자산·블록체인' 카테고리의 다른 글
| 서울에 모인 글로벌 코인 업계, 그들이 노리는 건 무엇인가(가상자산, 토큰화, 스테이블코인) (0) | 2026.10.01 |
|---|---|
| SEC 혁신 면제가 쏘아올린 코인 랠리, 진짜 상승장일까(비트코인, 토큰화주식, SEC규제완화) (0) | 2026.09.30 |
| 다들 나는 다르다고 착각한다, 비트코인 투자에서 설거지당하지 않는 법(비트코인, 투자심리, 설거지) (0) | 2026.09.27 |
| 1000만원이 50억 되는 상상, 리플과 스테이블코인이 그리는 달러 재편 시나리오(리플, 스테이블코인, 클래리티법안) (0) | 2026.09.26 |
| 알트코인 랠리의 진짜 뇌관은 프라이버시코인과 유가였다(프라이버시코인, 비트코인이평선, 유가변동성) (0) | 2026.09.25 |