
티스토리 뷰
목차
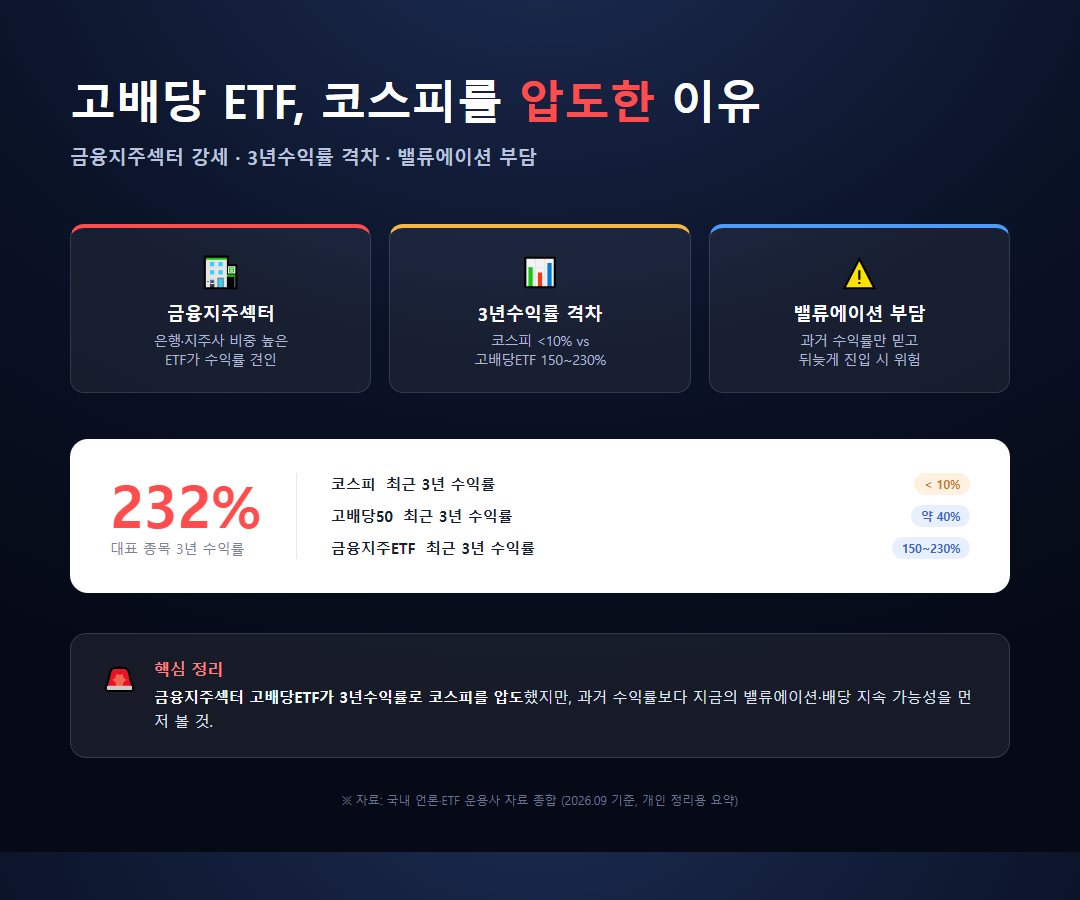
고배당 ETF가 3년 수익률 232%를 기록하며 코스피를 압도했다는 영상을 보고, 저는 예전에 은행주를 "재미없는 주식"이라고 무시했던 제 과거가 떠올랐습니다. 요즘 다시 주목받는 고배당 ETF, 특히 금융지주섹터 중심 상품들을 제 경험과 함께 정리해봤습니다.
고배당ETF가 요즘 주목받는 배경
영상은 2026년에 눈여겨볼 고배당ETF 10선을 소개하면서, 그중 한 종목이 3년 수익률 232%를 기록해 코스피를 압도했다고 강조합니다. 실제로 최근 데이터를 보면 코스피 지수의 3년 수익률이 10%도 안 되는 반면, 고배당50 지수는 40%대, 일부 금융지주 중심 고배당 상품은 200%를 넘는 수익률을 기록한 사례가 있어 이 주장이 아주 과장된 건 아닙니다.
저는 2~3년 전만 해도 은행주·금융지주는 "배당 말고는 재미없는 주식"의 대명사라고 생각했습니다. 실제로 배당수익률만 보고 한 금융지주 주식을 매수했다가, 몇 년째 주가가 제자리걸음을 하는 걸 보면서 답답한 마음에 결국 팔아버린 경험이 있습니다. 그런데 팔고 나서 얼마 지나지 않아 그 종목이 오히려 반등하며 상승세를 타는 걸 지켜보면서, "지루한 배당주"라는 제 선입견이 얼마나 위험했는지 뼈저리게 느꼈습니다.
그때 깨달은 건, 고배당ETF는 단순히 배당금만 보고 접근할 게 아니라 그 안에 담긴 업종의 사이클까지 함께 봐야 한다는 것이었습니다.
금융지주섹터가 수익률을 이끈다
영상에서 소개하는 상위권 고배당ETF들을 보면 공통적으로 금융지주섹터 비중이 높습니다. 실제로 SOL 금융지주플러스고배당 ETF 계열 상품은 최근 3년 기준지수 수익률이 214%대에 달하는 것으로 확인되고, TIGER 은행고배당플러스TOP10 같은 상품도 3년 수익률 150% 안팎을 기록했습니다. 금리 인상기와 실적 개선이 맞물리면서 그동안 저평가돼 있던 금융지주·은행주들이 재평가받은 결과로 해석됩니다.
개인적으로 이 부분에서는 다소 조심스러운 시각을 갖고 있습니다. 금융지주섹터의 최근 강세는 분명한 사실이지만, 지금 시점에 "232% 벌었다"는 과거 수익률만 보고 뒤늦게 진입하면 이미 오른 구간에 물릴 위험도 그만큼 커집니다. 제 경험상, 이미 크게 오른 섹터를 뒤쫓아 들어갔다가 고점에 물려 몇 달을 버틴 적이 있는데, 그때마다 "지금이라도 안 사면 늦는다"는 조바심이 가장 위험한 신호였다는 걸 배웠습니다.
그래서 저는 지금 금융지주섹터 고배당ETF를 볼 때, 과거 수익률보다 현재 배당수익률과 밸류에이션 부담이 어느 정도인지를 먼저 따져보고 있습니다.
3년수익률로 보는 진짜 격차
3년수익률을 기준으로 놓고 보면 격차는 꽤 뚜렷합니다. 같은 기간 코스피 지수는 10%에도 못 미치는 수익률을 기록한 반면, 고배당50 지수는 40%대, 배당성장50 지수는 16%대, 그리고 금융지주 중심 고배당 상품은 200%를 넘는 사례까지 나왔습니다. 다만 이 수치는 최근 3년이라는 특정 구간에 국한된 것으로, 그 이전 구간이나 앞으로의 3년에도 똑같이 재현된다는 보장은 없습니다.
- 코스피 지수: 최근 3년 수익률 약 10% 미만
- 고배당50 지수: 최근 3년 수익률 약 40%대
- 금융지주 중심 고배당ETF: 최근 3년 수익률 150~230%대 사례 존재
저는 이런 비교표를 볼 때마다 "3년수익률"이라는 숫자 하나에 매몰되지 않으려고 노력합니다. 특정 구간을 잘라서 비교하면 얼마든지 극적인 숫자가 나올 수 있기 때문입니다. 실제로 제가 예전에 어떤 상품의 "1년 수익률 100%"라는 광고만 보고 투자했다가, 그 직전 1년의 폭등을 놓치고 이후 지지부진한 흐름만 겪었던 경험도 있습니다.
그럼에도 불구하고, 금융지주섹터가 최근 몇 년간 배당과 주가 상승을 동시에 보여준 몇 안 되는 섹터라는 점은 분명 눈여겨볼 만합니다. 다만 저는 이제 과거 3년수익률보다 앞으로의 배당 지속 가능성과 밸류에이션을 더 비중 있게 보려고 합니다.
자주 묻는 질문
Q. 지금 고배당ETF에 들어가도 늦지 않았나요?
A. 이미 상당 부분 오른 구간이라 과거 수익률만 보고 뒤늦게 몰아서 진입하는 건 위험합니다. 분할 매수와 함께 현재 배당수익률·밸류에이션을 함께 점검하는 편이 안전합니다.
Q. 금융지주섹터 ETF와 일반 배당 ETF, 뭐가 다른가요?
A. 금융지주섹터 ETF는 은행·지주사 비중이 높아 금리·실적 사이클에 더 민감합니다. 반면 일반 고배당 ETF는 여러 업종에 분산돼 있어 특정 섹터 리스크는 낮지만 극적인 수익률은 상대적으로 덜한 편입니다.
결론
고배당ETF, 특히 금융지주섹터 중심 상품의 3년수익률이 코스피를 압도한 건 사실이지만, 그 숫자만 보고 뒤늦게 뛰어드는 건 또 다른 리스크라고 생각합니다. 저 역시 배당주를 지루하다고 무시했다가, 반대로 뒤늦게 쫓아 들어가 물려본 경험까지 겪어봤기 때문에 이제는 과거 수익률보다 지금의 밸류에이션과 배당 지속 가능성을 먼저 봅니다. 여러분은 고배당ETF를 고를 때 어떤 기준을 가장 중요하게 보시나요?
'거시경제·글로벌 이슈' 카테고리의 다른 글
| 메모리 재고가 10일치 밖에 없다고 (메모리재고, 건설빅사이클, 금리보다투자) (0) | 2026.09.08 |
|---|---|
| '25% 법칙'을 아시나요? AI의 최종 승자는 (금리, 25%법칙, 알파벳) (0) | 2026.09.06 |
| 글로벌 국채 금리 급등에 비명 (매물대, 재정적자, 미중금리차) (0) | 2026.09.03 |
| 빅테크 AI 투자는 언제 끝날까 (자본지출, 전력기기, 반도체) (0) | 2026.09.01 |
| 현대차 생산직 감소 (정년러시, AI대체, 일자리전망) (0) | 2026.08.28 |